权责全域划转、差异对标与监管边界界定
特别声明:本文为国企公司治理领域的实操分析,基于公开法律法规及行业实践整理,仅供行业交流参考,具体操作请以本企业公司章程、审计委员会议事规则及属地国资监管部门意见为准。
在完成审计委员会替代监事会的改革决策后,实务中面临的核心问题便是:原监事会的权责如何划转?审计委员会到底接什么、不接什么?与董事会、经营层、国资委、内审部的边界在哪里?
本文旨在逐条拆解原监事会法定职权的移交规则,厘清审计委员会、董事会、国资监管部门、内审部门、纪检部门之间的权责边界,精准划分监督履职权限,为权责移交、制度修订、岗位履职提供可直接落地的边界标准,助力县区国企破解多头监管、权责交叉、重复检查以及小微业务监管空白等现实问题。
一、原县区国企监事会全套法定权责清单
区别于省属、市属大中型国企专职监事会,县区属国企监事会通常兼具法定监督与属地行政协助的双重属性,权责构成更更杂、属地事务占比更高。结合原《公司法》相关条款及各县区国资履职细则,原监事会的权责可整合为以下两大板块:
(一)常规法定权责
1、财务合规核查权:核查企业年度财报、专项财务凭证、资金流向,审核利润分配与财务决算合规性,出具监事会财务核查意见;
2、董高履职监督权:监督董事长、董事、总经理、财务负责人等高管的履职行为,核查履职薪酬与履职合规性,制止董事高管损害国有资产和企业利益的行为;
3、股东会(出资人)专项提议权:针对重大违规事项或资产流失事项,有权提议召开临时出资人(股东会)会议,提交专项监督议案;
4、违规行为纠错权:对董事会决议和经营层重大决策提出异议,叫停违规投融资及资产处置行为,必要时可依法提起股东代表诉讼或相关维权诉讼。
(二)县域专属权责
以下权责为部分县区国企监事会在法定职责之外,由属地县区国资委、财政局或地方政府交办的事项,属于依托监事会主体落地的行政协助类工作。改革后需分类划转承接,并非全部归由审计委员会负责:
1、国资巡察协同权责:配合县区国资委年度国资专项巡察、离任审计及国企专项督查,提供台账资料、配合谈话核查并牵头整改闭环;
2、财政专项资金监督权责:对专项债、乡村振兴补助、民生配套资金、财政拨付运营补贴等进行全流程使用核验,对接财政局绩效评价工作;
3、民生资产核查权责:参与乡镇集体资产并入、涉农项目资产确权、村级配套基建资产管护、公益类民生项目资产盘点属地核查工作。
二、审计委员会承接权责:必接权责、优化权责、剥离权责三类划分
依据新《公司法》69条、176条职权替代条款,结合县区国资《监事会职能划转指引》,本次权责划转执行法定职权全承接、专业职权新增、执纪行政职权剥离原则,严禁权责漏接、越权履职,三类权责划分全域标准化,适配独资、控股、小微子公司全类型县区国企。
(一)法定全盘承接:无条件移交,审计委员会专属履职
原监事会的法定核心职权,无删减、无转移,由审计委员会全盘承接,须写入公司章程及审计委员会议事规则,具备同等法律效力:
1、日常履职权限:财务核查、董事高履职监督、决策异议纠错、临时股东会(出资人)提议;
2、法律维权权限:在章程授权范围内,代表企业提起董事高追责诉讼、相关维权诉讼及违规决议撤销诉讼(具体诉讼主体资格以公司章程和法律规定为准);
3、文书报告权限:出具年度监督报告、财务核查报告、国资专项监督意见书,对接出资人(股东/国资部门)报备。
(二)叠加新增权责:原监事会不具备,审计委员会新增履职
本次改革并非简单机构替换,而是监督职能的系统升级,审计委员会依托董事会内嵌的组织优势,可新增五大专业监督权限,有助于补齐原有监事会专业短板:
1、内审统筹管理权:统一管理企业内审部门、制定年度内审计划、审批内审工作报告、督办内审问题整改;
2、外部审计选聘权:遴选、聘任、更换年度年审会计师事务所,洽谈审计费用,审核外审审计方案(具体权限范围以公司章程及董事会授权为准);
3、全域内控风控权:搭建企业财务内控、资金内控、项目内控体系,排查经营全流程风控漏洞;
4、投融资前置风控权:对大额投融资、对外担保、合资合作项目开展前置审计风控研判,出具风控意见;
5、关联交易审核权:审核国资关联交易、政企关联往来、母子公司关联业务,防范利益输送。
(三)剥离划转权责:审计委员会不承接,移交专属部门履职
县域监事会过去长期兼任的部分廉政、人事、信访等属地职能,本质属于行政执纪类权责,不属于企业法人监督范畴,此类权责全部剥离移出,审计委员会严禁越权办理,划转分工明确如下:
1、廉政执纪类权责:董事高管违纪违规、作风廉政核查、执纪问责,移交县区国资纪检组、企业内设纪检部门全权负责;
2、干部任免监督权责:国企中层及高管任免资质审核、职级考核、国资人事备案监督,移交县区国资委人事部门或属地人社国资专班;
3、民生信访核查权责:群众资产信访、项目投诉、国企涉农纠纷信访核查答复,移交县区国资委信访维稳科室归口处置;
4、纯行政配合权责:国资巡察迎检、财政绩效填报等行政事务,由企业行政董办统一对接,审计委员会仅提供专业财务佐证材料。
三、治理层级权责边界四区分表
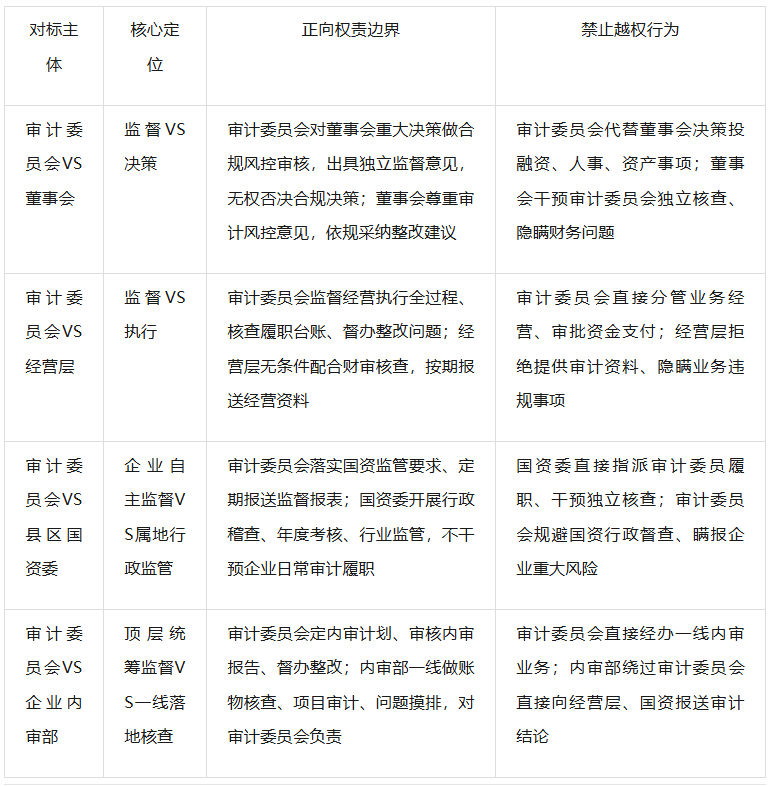
立足县区国企“董事会决策、经营层执行、审计委员会监督、国资委监管”四级架构,厘清四大主体核心边界,有助于从源头杜绝重复检查和监管空白,适配小微国企一人多岗履职现状。
四、县域国企高频业务权责实操界定
结合县区城投、农投、园区平台常态化业务,以下对改革前后监督主体及履职权限进行针对性划分,便于业务办理中明确“谁监督、监督什么、找谁审核”:
1.城投项目回款业务
改革前:监事会事后核查回款到账合规性;
改革后:审计委员会前置审核回款协议及对价公允性,事后核查回款入账及税费缴纳合规性,纪检核查回款廉洁风险,国资备案大额回款台账。
2.国有资产出租业务(商铺、厂房、土地、车位)
改革前:监事会抽查出租流程及租金收缴;
改革后:审计委员会审核出租底价、招投标流程、合同履约及租金收缴台账,把关关联承租合规性;乡镇国资部门监管资产权属,纪检排查围标串标风险。
3.乡镇集体资产划转业务
改革前:监事会配合乡镇资产盘点;
改革后:审计委员会核定资产估值及划转账务处理合规性,出具审计确认意见;乡镇政府、国资委把控划转行政审批,审计局做外部复核。
4.国企日常采购业务(工程物资、办公集采、服务外包)
改革前:监事会年度采购事后抽查;
改革后:审计委员会分级审核大额采购方案、采购定价及结算付款,小微采购由内审常态化核查,审计委员会季度复盘风控。
5.财政专项资金使用业务(专项债、涉农补助、民生补贴)
改革前:监事会资金使用事后核验;
改革后:审计委员会统筹资金专户管理、拨付流程及支出合规内审;财政局绩效监管、国资委专项督查、审计局年度专项审计多方协同,审计委员会牵头整改资金使用问题。
五、权责划转合规风险:遗留监事履职追责、历史监事会核查事项闭环处置要求
权责划转并非一纸文件即可完成,过渡期及改革完结后,存在三类县域高发合规遗留风险,建议明确风险界定、闭环处置标准,以规避干部履职追责和国资问责风险。
(一)风险一:离任监事历史履职追责风险
风险说明:任期内监事已签字确认财务报告和项目决议,改革免职后,若过往事项出现国资流失或财务违规,仍可能追究时任监事履职责任,不会因机构撤销豁免追责。
闭环处置:改革前完成《监事任期履职免责核查表》,对无失职、无违规监事留存备案;存在履职瑕疵的监事,由国资委出具履职认定文书,划分履职责任边界并留存归档。
(二)风险二:监事会存量核查事项未闭环风险
风险说明:监事会任期内未办结资产核查、违规整改或诉讼维权事项,若直接划转审计委员会承接而无书面交接文书,容易出现履职断层和整改推诿。
闭环处置:全部存量事项分类建档,区分已办结、办理中、待启动三类,由原监事、审计委员会委员、国资经办人三方签字交接,明确承接办结时限和追责主体,纳入企业年度风控台账。
(三)风险三:权责口头划转、无书面备案合规无效风险
风险说明:仅通过内部会议口头宣布权责移交,未修订制度、未填报划转台账、未报国资委备案的,属于程序瑕疵,审计委员会履职行为可能无法得到国资、工商及司法环节的充分认可。
闭环处置:所有权责划转必须书面化、台账化,同步废止监事会议事规则,修订审计委员会议事规则,权责划转文件同步报送县区国资委、市场监管局备案留存。
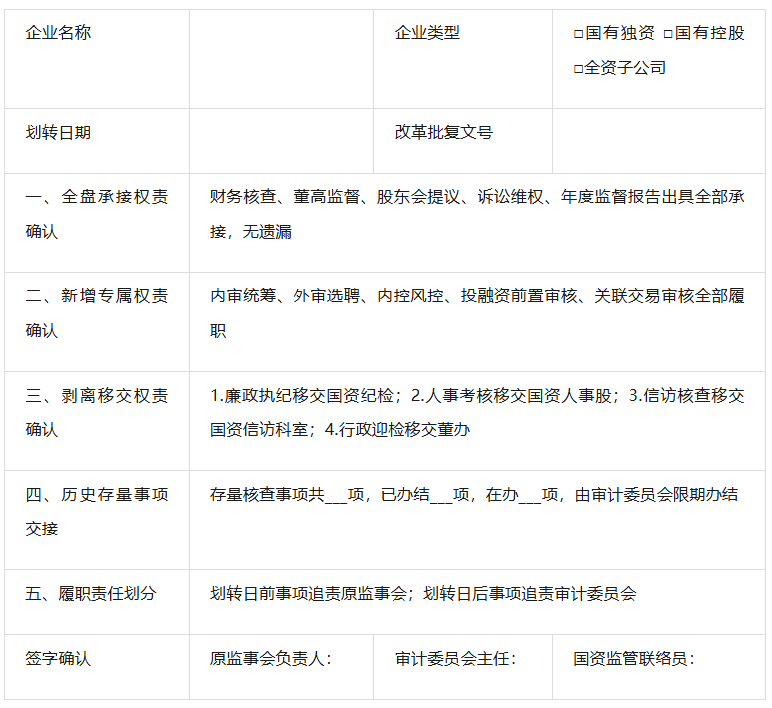
六、附件:权责划转确认台账(参考模板)
使用说明:本表一式三份,企业董办留存一份、县区国资委备案一份、企业财务风控归档一份;改革交接三方(原监事会负责人、新任审计委员会主任、国资监管联络员)签字生效,为履职追责、权责划分唯一法定台账。
本次权责划转核心逻辑:法定监督权全盘承接、专业监督权升级叠加、行政执纪权彻底剥离。县区国企在推进改革时,切忌让审计委员会大包大揽属地信访、廉政、人事工作,守住监督边界,既补足原有监事会专业短板,又避免监督越位。
权责划转完成后,下一步将进入改革实操全流程办理环节,落地国资报备、内部决议、工商变更全流程。
后续我们将围绕“全域流程拆解:县区属国企取消监事会+组建审计委员会全流程时限、分步实操手册”拆解一步到位、过渡期双轨两类改革模式,出具7步标准化办理流程、改革甘特图、工商国资全套材料清单。
(作者:李树春,硕士研究生导师,拥有多年国企咨询经验及高级企业合规师资质。)
 扫一扫关注
