公司章程+配套治理文件修订范本及合规条款逐条编写指南
特别声明:本文为国企公司治理领域的章程制度编写参考,基于公开法律法规及行业实践整理,仅供行业交流参考。具体条款表述请以本企业实际情况、属地国资部门及市场监管部门的要求为准,建议在正式定稿前由专业法律顾问审核。
本文旨在对标属地国资章程审核要求及市场监管登记口径,提供可直接参考的章程修订条款和配套治理制度立改废模板,帮助县区国企规避表述不规范、权责不清晰、任职资格不符、报告机制缺失等常见备案驳回风险,力争实现章程一次修改、双部门一次通过。
一、章程修订的核心合规要求
结合部分地区县区国资委发布的《国企章程备案审核负面清单》以及属地市场监管部门的企业登记规范,本次监事会改审计委员会,公司章程修订通常需要完整写入以下四类条款:
(一)明确废止监事会/监事设置条款
编写要求:全文删除原章程监事会章节,以及监事产生、职权、议事规则等相关全部内容;新增专项废止条款,不宜保留“公司可根据需要设立监事会”等弹性兜底语句。参考标准语句:依据《中华人民共和国公司法》第一百七十六条规定,本公司不设立监事会、不聘任专职监事及职工监事,废止原章程监事会全部设置条款。
(二)明确董事会下设审计委员会全权行使监事会全部职权
编写要求:条款应包含法条援引与职权全覆盖两个要素,不宜仅写“审计委员会负责财务监督”,而应明确全盘承接原监事会的法定职权及属地监督职能。参考标准语句:公司董事会下设审计委员会,依据新《公司法》第六十九条、第一百七十六条规定,全权行使原监事会全部法定职权、国资交办属地监督职权,承接历史监事会存量核查、整改督办、维权诉讼全部工作。
(三)明确审计委员会人员构成、外部董事占比、主任委员任职资质硬性要求
该部分需区分不同类型企业,分层设置标准,写入章程。需注意:以下要求中,部分来源于新《公司法》对股份有限公司的法定要求,部分来源于属地国资的专项规定,具体以本企业适用的法律法规和属地国资文件为准。
1、人数标准:审计委员会成员为3人及以上单数,由董事会董事组成。
2、独立/外部人员配比标准:对于股份有限公司性质的县区国企:根据新《公司法》第一百二十一条规定,审计委员会成员中过半数成员不得在公司担任除董事以外的其他职务,且不得与公司存在任何可能影响其独立客观判断的关系;对于有限责任公司及国有独资公司性质的县区国企:新《《公司法》第六十九条、第一百七十六条未对审计委员会的成员独立性作出同等严格的法定要求。如属地国资部门有“外部董事占多数”等专项规定的,从其规定。部分地区对县区一级经营性国企要求外部董事占委员会成员半数以上,具体以属地文件为准;经属地国资部门书面批复同意的小微公益类子公司,可适当简化相关要求。
3、主任委员任职资质:部门地区要求审计委员会主任委员(召集人)具备中级及以上会计、审计或财税专业职称,且无国资从业失信或履职追责记录(此要求并非《公司法》的普适性法定要求,而是部分地区属地国资的专项规定,写入章程前请核实本地区是否有相应要求);总经理、财务负责人、内审部门负责人通常不宜兼任审计委员会委员。
4、补充规则:董事会中的职工代表董事可依规兼任审计委员会委员。
(四)明确审计委员会向出资人、国资委双报告机制
部分地区对县区国企设置了双报告机制(省市国企可能无此强制要求),建议写入章程:审计委员会建立内部报告与监管报送相结合的机制:每季度向董事会报送履职简报,每年度向县区国资委及履行出资人职责的机构报送年度监督审计报告,重大资产风险及董事高管违规事项即时专项报送。
二、国有独资/国有控股两类企业差异化章程修订对照参考
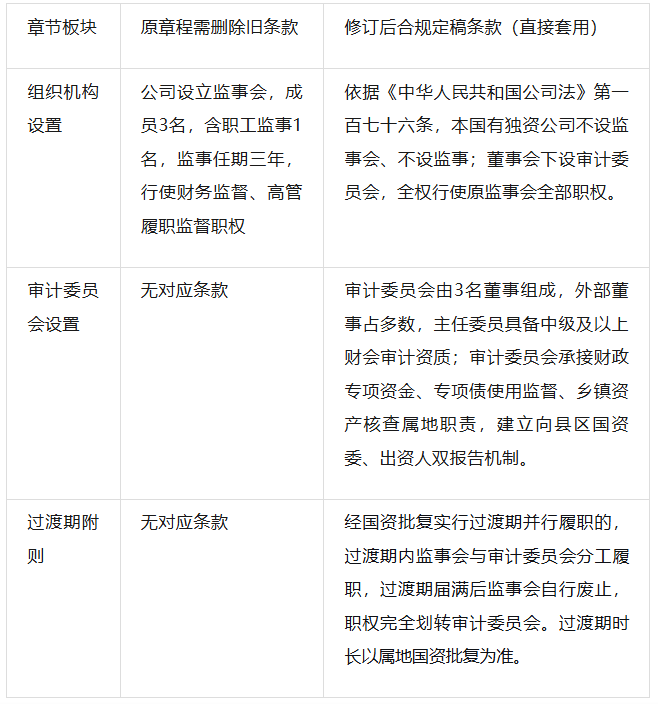
以下区分县区最常见的两类主体——国有独资公司和国有控股混合所有制企业,提供【原章程旧条款→删除内容→修订后条款】的对照参考,可直接替换使用。
(一)县区国有独资公司(城投、农投、文旅、园区平台等)
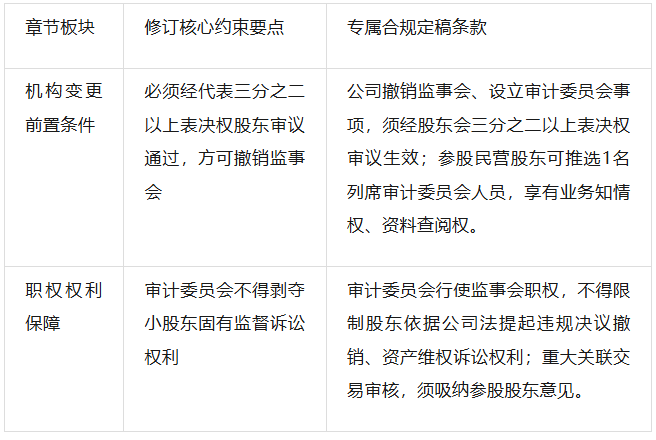
(二)国有控股混合所有制企业(含民营参股、村集体合资等)
核心差异化:需保障小股东监督权,不可全盘删除与监事相关的权益条款,必须增设股东表决和权益保障条款。
三、配套治理制度立改废清单
结合县区国企内控归口管理要求,改革后企业需完成制度闭环更新,所有制度文号同步报备县区国资委治理部门备案。
(一)废止3项存量监事会配套制度
1、《监事会议事规则》:废止原因:监督机构撤销,议事权限灭失。
2、《监事履职管理办法》:废止原因:监事岗位撤销,原有考勤、考核、薪酬、追责条款不再适用。
3、《监事会年度工作制度》:废止原因:统一改为审计委员会年度履职报告体系。
(二)新增3项审计委员会专属制度
1、《董事会审计委员会议事规则》:核心内容:委员表决规则、会议频次、重大事项议事流程、回避制度、履职保密要求。
2、《审计委员会履职管理办法》:核心内容:委员选聘解聘、履职补贴、年度考核、履职免责、离岗交接细则。
3、《审计委员会和国资财政双向沟通报告制度》:核心内容:季报年报报送、重大风险即时报送、专项债核查抄送财政局、国资整改督办对接流程。
(三)修订2项原有核心治理制度
1、修订《董事会议事规则》:删除董事会审议监事会工作报告相关章节,新增董事会审议审计风控报告及审计委员会议案专属流程。
2、修订《内部审计管理制度》:明确内审部门归口审计委员会垂直管理,变更内审考核、人事提名、工作计划审批主体,剥离原监事会内审督导权限。
四、县域国企制度本土化适配修改要点
省市国企的通用制度模板往往无法直接适配县区业务实际。以下五个方面的本土化条款,建议在制度编写时予以关注:
1、专项债全流程监督条款:明确审计委员会对政府专项债立项、拨付、使用、竣工决算、绩效复盘全链条前置审核,对接县区财政局相关工作要求。
2、乡镇集体资产划转条款:明确审计委员会负责资产估值核验和账务划转合规审核,对接乡镇相关站所及国资资产部门完成权属对账。
3、公益类业务豁免履职条款:针对国企承担的无偿市政运维、乡村基建、民生保障公益业务,简化审计风控流程,区分经营性与公益性业务差异化监督标准。
4、纪检协同联动条款:明确审计委员会负责财务业务监督、纪检部门廉政执纪分工,建立线索双向移送机制。
5、职工民主衔接条款:职工监事撤销后,职代会保留职工权益监督通道,审计委员会每年度听取职代会民生资产监督意见。
五、工商+国资双备案高频驳回条款、修改避坑示例
以下汇总了近年来部分地区县区国资和市监部门通报的驳回案例,以【违规原文—驳回原因—合规修改】的形式呈现,供参考借鉴:
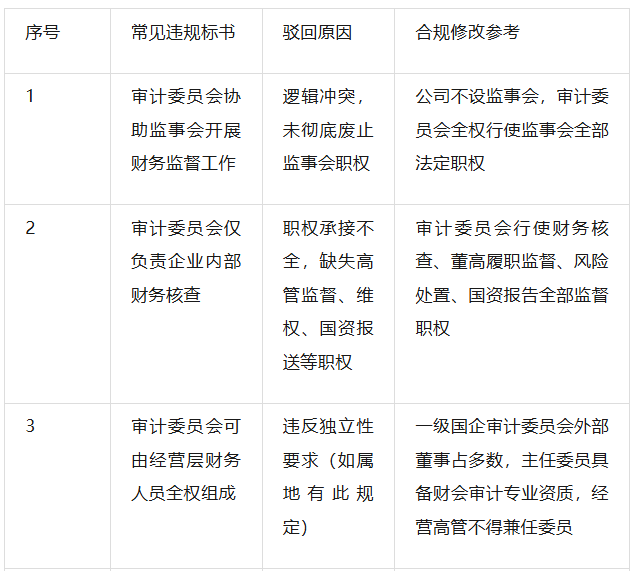
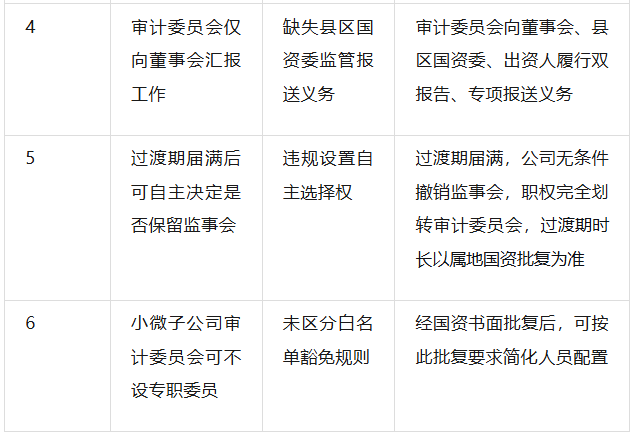
章程制度改革核心底线可概括为:法条援引不可缺、职权承接不可少、独立性要求不可违(股份有限公司依法执行,有限公司及国有独资公司依属地规定)、报送机制不可省。县区国企在参考省市国企制度模板时,需注意增设适应县区实际的条款(如专项债监督、乡镇资产等);制度立改废须同步发文、同步国资备案,实现人事、架构、制度的同步匹配。
后续我们将围绕“人事安置选配:原监事分流安置与审计委员会人员选聘任职实操”,拆解三类原有监事分流方案、县域低成本外部委员选聘渠道、任职回避审核、履职补贴属地核定标准,配套任免全套公文模板。
(作者:李树春,硕士研究生导师,拥有多年国企咨询经验及高级企业合规师资质。)
 扫一扫关注
