国企改革中“一企一策”的设计逻辑,本质上是在解决国企考核中一个长期存在的矛盾,一企一策是一类一策、一业一策、一企一策三层递进的差异化考核:按功能定位分大类、按行业特点分细则、按企业阶段与特殊任务定专属方案。具备精准性、动态性、系统性、导向性四大特征,核心逻辑概括为:分类划跑道、量身定目标、授权激活力、结果定奖惩。
一、底层设计逻辑
1.分类定责:先分班、再出卷
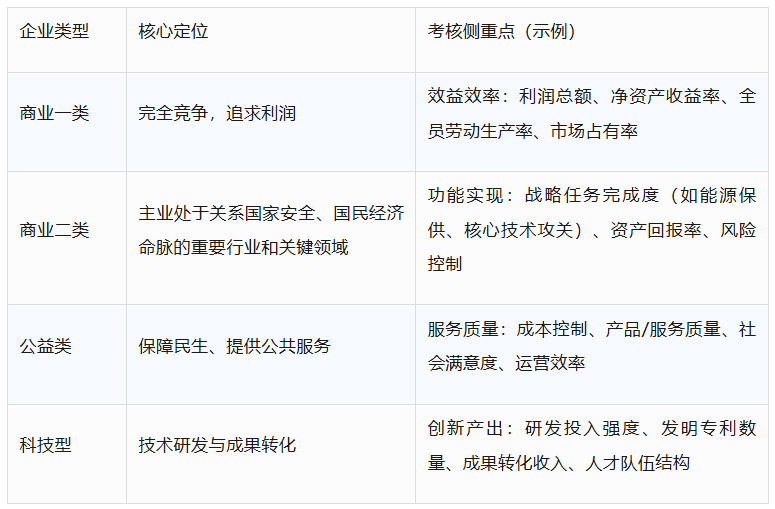
这是设计逻辑的起点。国资委或集团公司会根据企业的功能、行业属性、发展阶段,将企业划分为不同类别,每一类赋予不同的考核重心。
2.指标架构:通用打底 + 个性定制 + 一票否决
通用基础:统一锚定一利五率,作为所有企业考核底盘,仅做权重差异调整。
个性专项:结合行业属性、发展阶段、历史包袱、转型任务设置专属指标,如低效资产处置、新业务占比、数字化覆盖率等。
底线红线:党建、安全生产、合规经营、重大违纪,实行一票否决。
3.阶段适配:按生命周期差异化设置
初创 / 重组过渡期:弱化利润,重基础建设、市场开拓、项目进度,允许适度亏损、设置考核过渡期。
成长期:重营收增速、规模扩张、市场排位,适度抬高增长类指标权重。
成熟期:重质量效益、EVA、全员劳动生产率、现金流,效益指标权重拉高。
调整扭亏期:重减亏幅度、负债压降、资产盘活,严控经营风险。
二、目标值设定实务
1.共性指标(必设,刚性约束):党建工作、安全生产、合规经营,实行“一票否决”,未达标直接取消评优、激励资格,确保国企政治属性与经营底线。
2.个性指标(定制,靶向发力):基于企业三维画像,从“一利五率”延伸,每一项指标均对应企业核心任务,避免堆砌。例:科创企业加设专利转化率、技术成果产业化率;公益企业加设民生保供达标率、服务投诉处理及时率;商业一类企业加设市场占有率、回款率。
3.权重分配(动态适配):按发展阶段、核心任务倾斜,兼顾短期效益与长期发展,避免权重失衡(如初创期不盲目追求利润,成熟期强化效益指标)。
三、落地闭环:确保考核落地见效
1. 目标设定:结合企业实际制定合理目标,不搞“一刀切”,可设置阶梯式考核(基础目标+挑战目标),基础目标确保底线,挑战目标激励突破,兼顾可行性与激励性。
2. 过程管控:建立定期跟踪机制(月度监测、季度复盘),及时掌握指标完成情况,对非核心指标可根据经营变化动态微调,核心指标原则上不随意变更,确保考核严肃性。
3. 刚性兑现:考核结果直接与绩效薪酬、职务任免、中长期激励(如股权激励、岗位晋升)挂钩,盈利企业与亏损企业、完成目标与未完成目标的激励差距要明确,充分发挥考核“指挥棒”作用。
四、动态调整与刚性兑现
“一企一策”的考核方案不是签完就锁在柜子里的文件。其设计的最终逻辑在于 “动”——指标动态调,结果刚性用。其动态调整机制:
一是每年初根据国家战略重点、企业上年度完成情况、外部环境变化,对考核指标和权重进行复盘修订。例如,2025年国资委统一将“营业收现率”替换“营业现金比率”,就是顶层对“一企一策”的宏观调整。利用数字化平台进行实时跟踪,对进度滞后的企业及时预警,而非等到年底“算总账”。
二是刚性兑现机制:考核结果直接决定企业负责人年薪中的绩效年薪(占比通常超50%),以及企业工资总额的增减。实行任期制和契约化管理。如果连续两年考核不合格(或未达到“双70”等红线),企业负责人需退出(解聘、降职或调岗)。这是打破国企干部“铁交椅”最核心的一环。
 扫一扫关注
