2025年旅游市场全面回暖,出游人次与旅游总花费双双创下新高,入境游在免签政策带动下强势增长。与此同时,国有文旅企业在行业复苏中呈现出明显的分化态势:部分企业凭借文化IP与精细化运营实现突破,部分企业在资产结构与历史负担中积极调整,还有大量企业坚守民生底盘,价值稳健而长远。
01 市场大盘全面回暖,国企整体稳步修复
2025年,中国旅游市场交出了一份“量增价稳”的成绩单:国内出游人次65.22亿(+16.2%),总花费6.3万亿元(+9.5%),双双创下历史新高。人均消费理性回归,农村居民出游与消费增速显著高于城镇,下沉市场成为拉动行业增长的新引擎。入境旅游在免签政策带动下强势反弹,形成国内游稳、入境游旺、周边游热的格局。
在市场向好的背景下,国有文旅企业作为行业主力军,整体呈现“营收温和增长、盈利逐步修复、负债结构分化”的特点。
纳入观察的77家国有文旅企业中,全年实现营收增长的企业有41家,占比53.9%,行业平均营收增速为2%。
盈利层面,全年盈利企业53家,占比69.7%,盈利面较上一年度有所回落,反映出盈利修复仍滞后于市场复苏节奏。
资产负债方面,行业平均资产负债率为60.37%,处于可控区间;有17家企业负债率超过70%的警戒线,主要集中在部分重资产头部企业,相关企业正积极通过资产盘活、债务优化等方式加以应对。
整体来看,2025年文旅国企在复苏中逐步调整,重资产模式、运营效率及民生属性等因素共同影响了报表表现,但多数企业已启动战略转型,向质量与效率优先的方向迈进。
02 典型企业样本:分化之下,各有突围路径
(一)千亿级头部企业:规模承压,主动转型
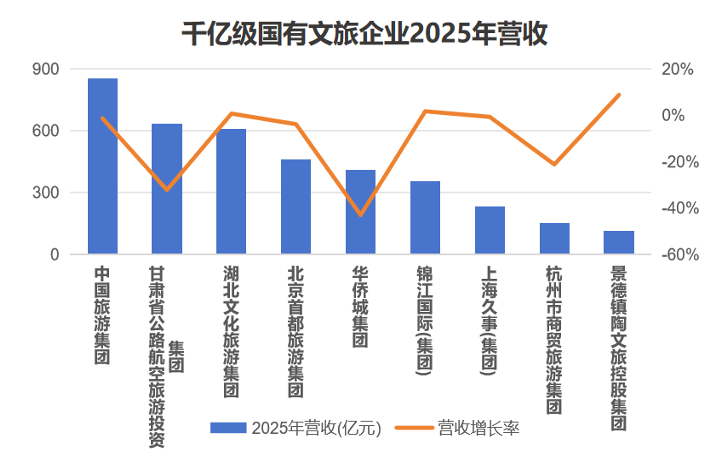
千亿级文旅国企大多依托资源与先发布局形成规模,在2025年迎来转型阵痛期。
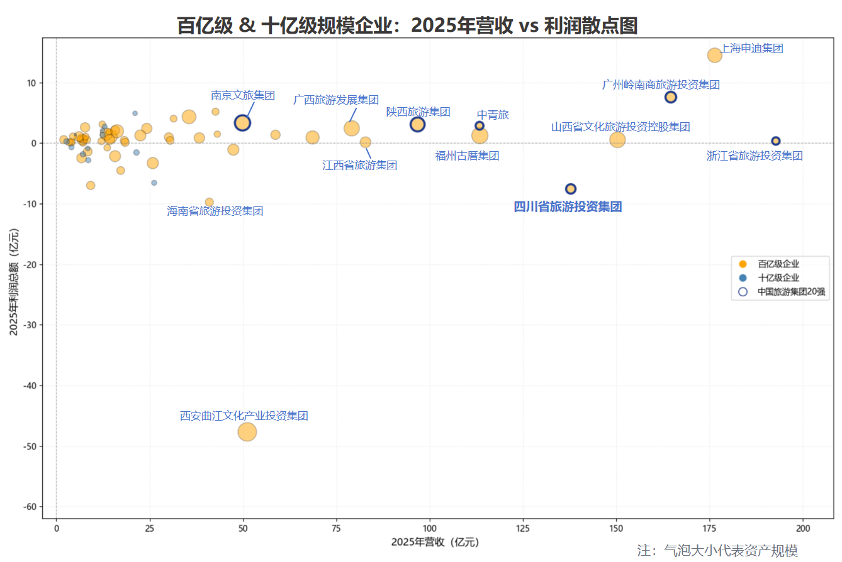
中国旅游集团凭借免税业务核心优势,保持营收稳健、盈利靠前;景德镇陶文旅受益于陶瓷文化IP热度,营收正增长,净利润增长率行业领先。
部分曾依赖“文旅+地产”模式的企业面临调整。例如华侨城营收阶段性下滑,正在加速剥离非核心资产、聚焦文旅主业运营;上海久事、湖北文旅等企业营收保持平稳,净利润受战略转型、大型项目运营成本上升等影响出现波动,属于转型期的正常调整。
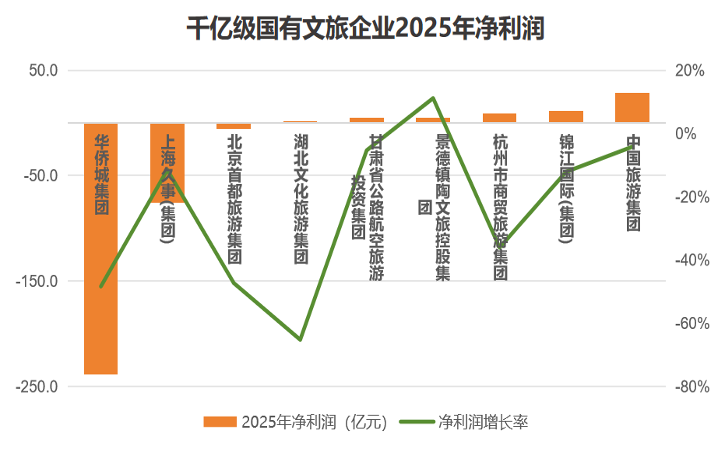
总体而言,千亿级企业正从“规模导向”转向“质量优先”,未来的竞争力将更多来自专业化运营与核心IP打造。
(二)区域百亿级&十亿级国企:民生底盘稳固,市场化标杆涌现
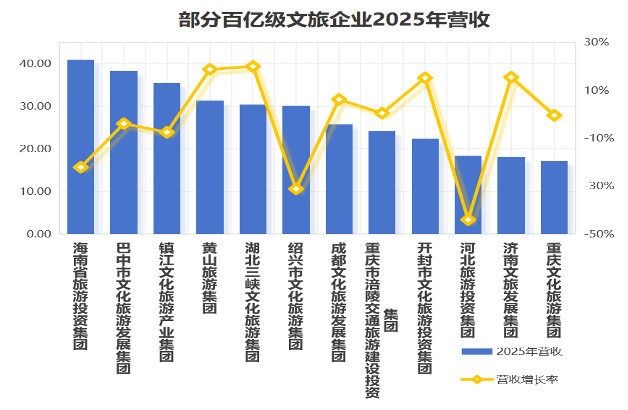
大量省级、市级文旅集团是地方文旅发展的中坚力量,承担公共景区、文化遗产保护、城市文旅配套等职能,民生属性突出。
多数企业实现营收正增长、亏损幅度收窄,经营持续边际改善。同时,这一梯队也涌现出一批市场化标杆。
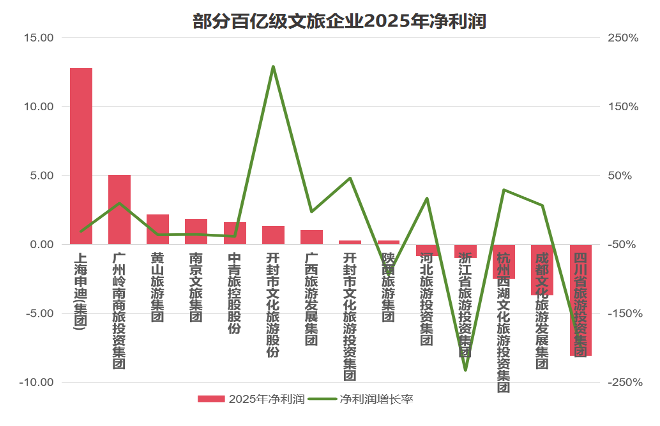
湖北三峡文旅依托核心产品升级,营收增速达20%;上海申迪盈利规模领先,受大型项目运营成本增加等因素影响,净利润同比有所下降,属于正常经营波动;四川省旅投处于重资产扩张期,短期报表承压,但长期发展基础扎实。
值得关注的是,开封文旅成为本梯队市场化发展的典型:依托宋文化底蕴,以万岁山武侠城、清明上河园为核心,通过沉浸式演艺和强互动场景激发消费活力。2025年开封文旅投营收增长15%,文旅股份净利润显著提升,证明文化IP与精细化运营可以成为高质量增长的重要驱动力。
(三)不同梯队负债率对比:优化结构是关键
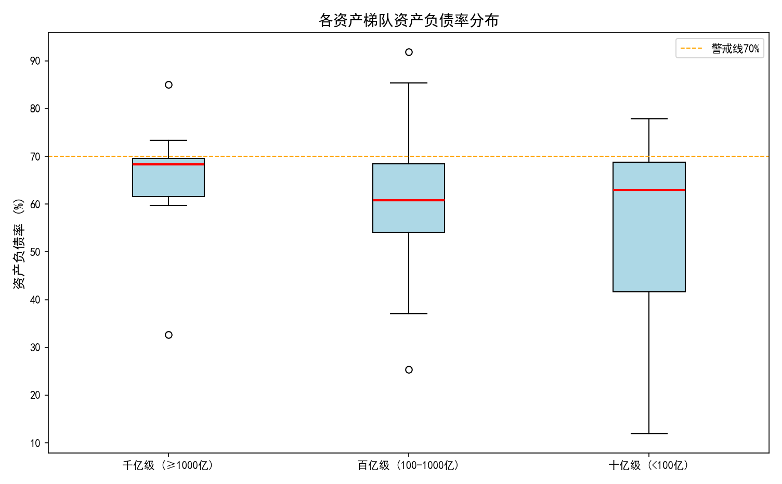
不同梯队文旅国企的负债水平差异显著。千亿级企业负债率普遍偏高(多数在70%-90%),利润端承压相对明显,正积极推动降负债、优结构;百亿级企业分化较大,既有负债率超85%的案例,也有低于45%的健康企业;十亿级企业整体负债较低(多数在30%-50%),财务结构更灵活,抗风险能力更强。
行业平均负债率60.37%尚未触及70%警戒线,但高负债企业主要集中在头部梯队,这提示行业需要持续关注债务健康度。多家企业已通过资产证券化、引入战略投资者、盘活存量资产等方式优化负债结构,成效逐步显现。
03 理性看待周期:文旅国企的价值与未来
文旅国企是产业发展的中坚力量,承担着文化传承、公共服务、城市品牌、民生就业等大量非市场化任务,报表未必亮眼,但支撑着行业稳定底盘,价值不可替代。
从行业走势看,机会依然清晰:开封文旅、景德镇陶文旅等企业已经证明,市场化运营叠加文化IP与体验升级的路径完全可行。聚焦内容、做精运营,可以实现效益与口碑双赢。
旅游产业具有长周期、慢回报、强韧性的特点。面对当前的行业分化与调整,既要正视挑战、优化负债结构、从重资产向轻重结合转型,更要保持战略定力。市场在复苏、消费在升级、政策在支持,长期向好的趋势没有改变。
熬过周期,便是春天。文旅国企,行稳致远。
 扫一扫关注
